Un predio agrícola no vale simplemente “X pesos por hectárea”
El valor de un terreno agrícola surge de la interacción entre suelo, agua, ubicación, aptitud productiva, infraestructura, plantaciones, situación jurídica y evidencia de mercado. Dos predios vecinos, de igual superficie, pueden tener valores muy distintos si cambian la seguridad de riego, la calidad del suelo, el acceso, las mejoras o la capacidad productiva real.
1. ¿Qué se tasa realmente en un predio agrícola?
Una tasación agrícola busca estimar un valor sustentado en antecedentes verificables y en las condiciones que un comprador informado consideraría al evaluar el activo. Eso obliga a mirar el predio como una unidad territorial y productiva, no solo como una superficie inscrita.
En la práctica, el análisis puede incluir el terreno, las construcciones, las obras de riego, caminos interiores, cierres, instalaciones, plantaciones y otros componentes. Los derechos de aprovechamiento de aguas también pueden ser relevantes, pero su tratamiento depende de cómo estén constituidos, inscritos, vinculados al predio y considerados en las transacciones comparables. Si se analizan componentes por separado, se debe evitar el doble conteo de valor.
2. Los factores que más explican el valor de un terreno agrícola
Profundidad, pendiente, textura, drenaje, pedregosidad, erosión, salinidad, limitaciones y aptitud productiva.
Disponibilidad efectiva, derechos, fuente, caudal, estacionalidad, infraestructura y restricciones del sistema.
Distancia a rutas, centros de consumo, agroindustria, puertos, servicios, mano de obra y redes logísticas.
Riego tecnificado, pozos, tranques, bodegas, packing, caminos, energía, cercos y otras mejoras.
Especie, variedad, edad, densidad, sanidad, etapa productiva, rendimiento esperado y vida útil remanente.
No toda hectárea inscrita tiene la misma utilidad económica. Importa la proporción efectivamente aprovechable.
Títulos, servidumbres, subdivisión, afectaciones, uso de suelo y antecedentes que condicionen el aprovechamiento.
Ventas, ofertas depuradas y comparables que permitan explicar diferencias de precio con ajustes verificables.
2.1 La “anatomía” del valor agrícola: separar para entender, reconciliar para concluir
Una valoración robusta parte por descomponer conceptualmente el predio. Esto no significa que siempre deban tasarse y sumarse todos los componentes por separado; significa identificar qué elementos explican el precio observado y cuáles podrían estar ya incorporados en los comparables. Esa distinción es clave para evitar duplicidades.
| Capa de valor | Qué contiene | Qué pregunta debe responder el tasador |
|---|---|---|
| Tierra | Suelo, superficie, topografía, forma y localización. | ¿Qué parte del valor corresponde al terreno como soporte físico y territorial? |
| Agua | Derechos, disponibilidad, fuente, obras de captación y conducción. | ¿El mercado ya incorpora el agua en el precio del predio o existe evidencia para analizarla separadamente? |
| Mejoras | Riego, galpones, bodegas, packing, caminos, cercos, energía. | ¿Cuánto de su costo es reconocido efectivamente por el mercado? |
| Plantaciones | Huertos, viñedos, frutales, especies forestales u otros cultivos permanentes. | ¿Cuál es su etapa productiva, condición, vida útil y contribución al activo? |
| Potencial productivo | Aptitud del suelo, clima, disponibilidad hídrica, escala y manejo posible. | ¿Qué capacidad económica permite el conjunto de atributos del predio? |
| Restricciones | Servidumbres, limitaciones de uso, afectaciones, accesos deficientes u otras cargas. | ¿Qué factores reducen utilidad, liquidez o comparabilidad? |
2.2 Predio agrícola, explotación agrícola y empresa agrícola: no son lo mismo
Conviene separar tres objetos que suelen confundirse. El predio agrícola es el activo inmobiliario y sus atributos físicos y jurídicos. La explotación agrícola incorpora la operación productiva desarrollada sobre ese predio. Una empresa agrícola puede incluir, además, maquinaria, contratos, inventarios, capital de trabajo, marcas, deudas, personal y capacidad de generar flujos.
Por eso, una consulta como “¿cuánto vale mi campo?” no siempre equivale a “¿cuánto vale mi negocio agrícola?”. Si el encargo incluye el negocio en marcha, la metodología y la información necesaria cambian. Esta distinción es especialmente importante porque Search Console ya está mostrando a Tasando.com para búsquedas como “tasación negocios agrícolas”: el término puede ocultar dos objetos de valoración distintos.
2.3 El mercado manda, pero la evidencia debe ser comparable
En un enfoque de mercado, la calidad del resultado depende directamente de la calidad de los antecedentes. El SII, por ejemplo, informa que para el Reavalúo Agrícola 2024 utilizó y depuró antecedentes provenientes de formularios 2890, tasaciones comerciales, escrituras, ofertas y otras muestras de mercado para analizar variaciones de valor por comuna. Ese antecedente es útil porque confirma una idea central: no basta con recolectar precios; hay que depurarlos metodológicamente.
Una oferta publicada no tiene el mismo peso que una compraventa efectiva; una transacción antigua puede requerir actualización; y un predio con otra seguridad hídrica, otra calidad de suelo o distinta escala puede necesitar ajustes significativos antes de ser comparable.
3. Suelo: superficie no es lo mismo que capacidad productiva
La calidad del suelo es una de las variables estructurales del valor agrícola. El Servicio Agrícola y Ganadero (SAG) utiliza una clasificación de capacidad de uso basada en atributos como profundidad, pendiente, pedregosidad, drenaje, textura, erosión, clima, inundación y salinidad. Las clases con menos limitaciones ofrecen, en términos generales, una mayor flexibilidad productiva, aunque el valor final siempre depende del contexto local y del uso económico posible.
Para una tasación, la clasificación de suelo no debe usarse mecánicamente como una tabla de precios. Sirve para explicar por qué un comparable puede ser mejor o peor que el predio tasado. Un terreno plano, profundo, bien drenado y con menores restricciones productivas no es económicamente equivalente a otro con pendientes, menor profundidad efectiva, problemas de drenaje o alta pedregosidad.
4. Agua: derecho jurídico, disponibilidad física y capacidad de riego
En muchas zonas agrícolas de Chile, el agua es un componente decisivo del valor. Sin embargo, “tener agua” puede significar cosas diferentes y la tasación debe distinguirlas.
Debe revisarse la información registral, sus características y antecedentes disponibles en las fuentes oficiales.
Un derecho formal no equivale automáticamente a una disponibilidad física idéntica durante todo el año.
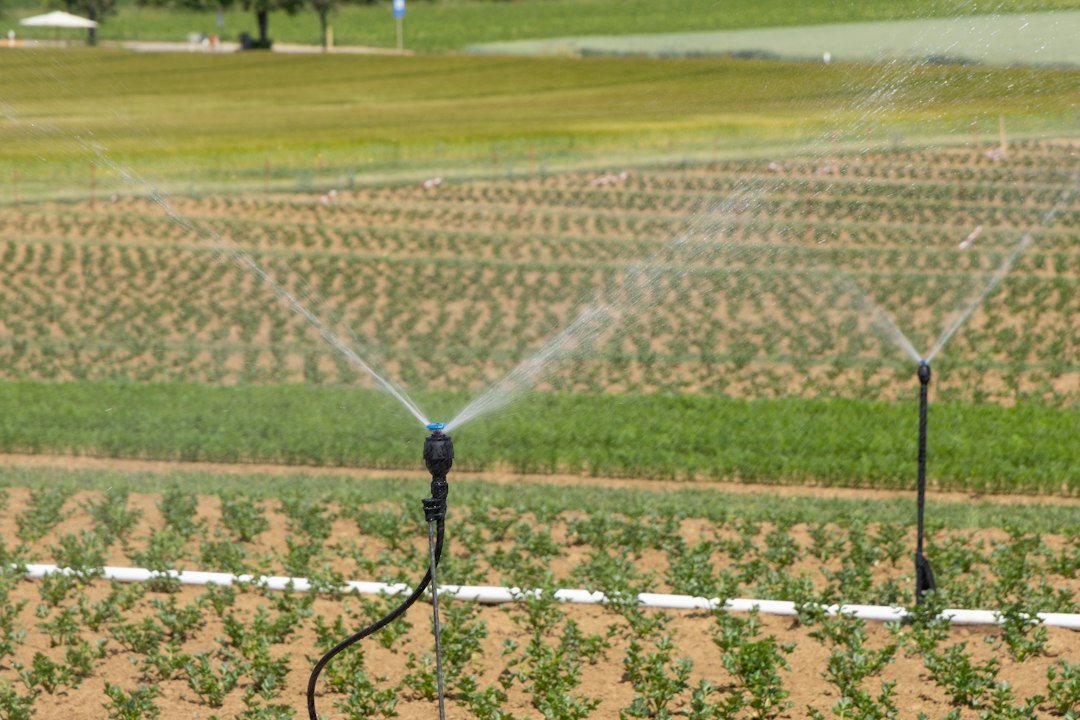
Canales, pozos, impulsiones, tranques y redes de distribución condicionan el aprovechamiento real.
La tecnología y el diseño del sistema inciden en costos, productividad y capacidad de uso del recurso.
La Dirección General de Aguas (DGA) mantiene el Catastro Público de Aguas y registros de derechos constituidos o reconocidos. Estos antecedentes son una fuente de verificación relevante, pero la propia DGA advierte que la información de su buscador está sujeta a actualización y que, por sí sola, no acredita la vigencia del dominio. Una tasación seria debe revisar también los títulos y antecedentes jurídicos aplicables al caso concreto.
3.1 Capacidad de uso del suelo: una clasificación técnica, no una lista de precios
La pauta de estudios de suelo del SAG ordena la capacidad de uso en clases y subclases según las limitaciones que afectan la utilización agropecuaria o forestal. Entre los atributos que considera se encuentran profundidad, pendiente, pedregosidad, drenaje, textura, almacenamiento de agua, erosión, inundación, salinidad, sodicidad, heladas y viento.
| Lectura general | Características técnicas que pueden aparecer | Lectura para tasación |
|---|---|---|
| Clases con menores limitaciones | Suelos planos o casi planos, profundos, bien drenados y con menores restricciones de manejo. | Pueden ofrecer mayor flexibilidad de uso agrícola, pero el precio depende también de agua, localización y mercado. |
| Clases intermedias | Mayor pendiente, menor profundidad, drenaje imperfecto, pedregosidad o restricciones de manejo y conservación. | La comparabilidad exige revisar qué limitación concreta existe y cuánto afecta el uso económicamente viable. |
| Clases con restricciones severas | Limitaciones importantes para cultivos o laboreo, según los atributos críticos del suelo y del entorno. | Puede reducirse la superficie útil o cambiar el uso económicamente razonable del predio. |
Por eso, dos campos con 50 hectáreas inscritas pueden ser muy distintos si uno posee una proporción alta de suelo útil y el otro concentra quebradas, pendientes, pedregosidad, drenaje deficiente o sectores no cultivables. En una tasación bien estructurada conviene identificar unidades homogéneas de suelo y relacionarlas con la superficie realmente aprovechable.
3.2 El error de valorar toda la superficie con un único $/ha
Cuando un predio presenta heterogeneidad interna, utilizar un solo precio por hectárea puede ocultar diferencias relevantes. Una forma técnica de abordar el problema es segmentar la superficie por características comparables y luego reconciliar el valor total.
| Unidad hipotética | Superficie | Condición dominante | Tratamiento analítico |
|---|---|---|---|
| Sector A | 30 ha | Suelo de mejor aptitud, plano, regado. | Comparar con predios o sectores productivos equivalentes. |
| Sector B | 20 ha | Suelo con limitaciones moderadas. | Aplicar evidencia y ajustes coherentes con esas restricciones. |
| Sector C | 8 ha | Caminos, cauces, pendientes o superficie de baja utilidad. | No asumir automáticamente el mismo valor unitario que la superficie productiva. |
El ejemplo no asigna valores monetarios porque estos deben provenir del mercado local y de una fecha concreta. Su objetivo es mostrar la lógica: primero se caracteriza la tierra, después se busca evidencia coherente con esa caracterización.
4.1 Due diligence hídrica: qué revisar antes de atribuir valor al agua
La revisión hídrica es una de las áreas donde una tasación puede ganar o perder credibilidad. La DGA publica derechos de aprovechamiento registrados, información histórica por región y un consolidado nacional con actualización mensual. Sin embargo, la propia DGA advierte que esa información está sujeta a actualización y que no acredita por sí sola la vigencia del dominio. Por eso, el buscador público es una fuente de contraste, no un sustituto de la revisión jurídica del título.
Identificación, resolución o título, inscripción, titularidad, transferencias y concordancia con los documentos aportados.
Superficial o subterránea, ubicación, obras asociadas y consistencia con la explotación observada.
La existencia documental debe contrastarse con la realidad física, estacionalidad y condiciones locales.
Canales, tuberías, pozos, bombas, tranques y pérdidas del sistema condicionan el uso efectivo.
Goteo, microaspersión, pivote, riego gravitacional u otros sistemas implican distinta eficiencia y costo operacional.
Debe evaluarse si la dotación y la infraestructura son consistentes con la superficie y el cultivo analizados.
La Comisión Nacional de Riego (CNR) dispone de material técnico sobre programación, diseño, operación y mantención de sistemas de riego tecnificado. Para tasación, estos antecedentes ayudan a entender que la infraestructura de riego tiene valor económico en la medida en que sea funcional, dimensionada, mantenida y útil para el sistema productivo.
4.2 Riesgo hídrico y valor: mirar más allá del caudal nominal
En zonas donde el agua es escasa o variable, la valoración debe reconocer que el riesgo no se resume en una cifra de caudal. Importan la estacionalidad, restricciones operacionales, costos energéticos de impulsión, dependencia de infraestructura común, profundidad de extracción en aguas subterráneas y confiabilidad histórica del sistema. Un comprador puede castigar el precio de un predio cuya continuidad productiva dependa de condiciones más inciertas o costosas.
5. Infraestructura, plantaciones y otras mejoras: ¿aportan todo su costo al valor?
No necesariamente. Una mejora aporta valor en la medida en que el mercado reconozca su utilidad, estado, adecuación al uso del predio y vida útil. El costo histórico de construir un galpón, instalar un sistema de riego o establecer una plantación no es automáticamente igual a su contribución al valor de mercado.
| Componente | Qué conviene analizar | Riesgo de una lectura simplista |
|---|---|---|
| Riego tecnificado | Cobertura, fuente, capacidad, estado, automatización y adecuación al cultivo. | Sumar el costo de instalación sin verificar su utilidad económica. |
| Galpones / bodegas | Superficie, materialidad, estado, funcionalidad, permisos y uso efectivo. | Valorar igual infraestructura obsoleta y funcional. |
| Plantaciones | Especie, variedad, edad, densidad, estado sanitario y etapa productiva. | Valorar por número de plantas sin considerar productividad y vida útil. |
| Caminos y cierres | Calidad, conectividad interna, mantención y necesidad operacional. | Considerar todo gasto como valor recuperable. |
| Pozos / tranques | Capacidad, permisos, condición técnica y papel dentro del sistema hídrico. | Separarlos del análisis del agua y del sistema productivo. |
6. Dos métodos centrales para valorar un predio agrícola: comparación de mercado e ingresos
Esta distinción es consistente con los estándares internacionales de valoración. El International Valuation Standards Council (IVSC) reconoce como enfoques principales el mercado, ingresos y costo, y señala que la elección debe considerar la naturaleza del activo, las prácticas de los participantes del mercado y la confiabilidad de la información disponible. El enfoque de ingresos convierte flujos futuros en un valor presente y adquiere especial importancia cuando la capacidad de generar ingresos es un elemento crítico del valor.
En un campo sin plantaciones relevantes y con transacciones comparables suficientes, el mercado puede entregar la señal dominante. En cambio, en un huerto de cerezos, nogales, manzanos, paltos, olivos o viñedos, la edad de la plantación, su curva de rendimiento, la vida económica remanente y los costos necesarios para sostener la producción pueden volver indispensable una lectura de tipo evaluación de proyecto. El desafío profesional consiste en no confundir el valor del inmueble rural con el valor total de una empresa agrícola en marcha.
El método de comparación de mercado es especialmente útil cuando existen antecedentes suficientes, pero requiere depuración. Un comparable no es bueno solo porque esté en la misma comuna o tenga una superficie parecida.
Antes de utilizarlo, corresponde revisar si la operación o la oferta representa realmente un predio comparable y qué ajustes explican las diferencias. Entre otros factores, deben contrastarse:
- Ubicación y distancia a rutas principales.
- Calidad y capacidad de uso del suelo.
- Superficie total y superficie útil.
- Derechos y disponibilidad de agua.
- Sistema e infraestructura de riego.
- Plantaciones y etapa productiva.
- Construcciones y equipamiento.
- Forma, topografía y accesibilidad.
- Fecha del antecedente de mercado.
- Condiciones de negociación o venta.
La Oficina de Estudios y Políticas Agrarias (ODEPA) ha estudiado el mercado de la tierra agrícola en Chile y reconoce que el valor de la tierra responde a diversos factores productivos, económicos e institucionales. Esa lógica es consistente con una conclusión fundamental de tasación: el valor no se explica por una sola variable.
6.1 Método comparativo: qué observa realmente el mercado
El enfoque comparativo parte de transacciones u ofertas de predios que puedan considerarse suficientemente semejantes. Su fortaleza es evidente: si existen operaciones recientes y bien documentadas, el método refleja directamente cómo el mercado está valorizando activos rurales con determinadas características. Su debilidad aparece cuando los comparables son escasos, heterogéneos o incorporan componentes difíciles de separar —por ejemplo, derechos de agua, plantaciones, instalaciones de riego y construcciones—.
La comparación, por lo tanto, no debería reducirse a escoger tres avisos y promediar un precio por hectárea. El proceso exige identificar la naturaleza del antecedente, depurar su calidad, normalizar fecha y unidad de medida, y explicar ajustes por localización, suelo, agua, escala, superficie útil, forma, accesibilidad, infraestructura y plantaciones. En predios complejos, la matriz de homologación debe ser parte visible del razonamiento.
| Etapa | Pregunta técnica | Resultado esperado |
|---|---|---|
| Selección | ¿El antecedente pertenece al mismo segmento de mercado? | Excluir activos que solo parecen comparables por ubicación o superficie. |
| Depuración | ¿Es venta efectiva, oferta, tasación previa u opinión? | Asignar distinta confiabilidad a cada fuente. |
| Homologación | ¿Qué diferencias explican la brecha de valor? | Ajustes trazables, no porcentajes arbitrarios. |
| Reconciliación | ¿Qué comparables representan mejor al sujeto? | Rango de valor y ponderación razonada. |
6.2 Método de ingresos: cuando la tasación agrícola se transforma en evaluación económica
El enfoque de ingresos cambia la pregunta. En lugar de preguntar solamente “¿a cuánto se venden campos parecidos?”, pregunta “¿qué valor económico tiene hoy la capacidad futura de generar beneficios de este activo?”. En plantaciones permanentes esta pregunta puede ser decisiva, porque el huerto atraviesa una secuencia biológica y económica: establecimiento, formación, entrada en producción, plena producción, madurez, declinación y eventualmente renovación.
El IVSC define el enfoque de ingresos como aquel que convierte flujos futuros en un único valor presente. También indica que puede ser la base principal cuando la capacidad de producir ingresos es un elemento crítico para los participantes de mercado y existen proyecciones razonables de monto y oportunidad de esos ingresos. Esta lógica es particularmente pertinente en activos agrícolas cuyo valor depende de una corriente de producción futura, aunque siempre debe definirse con precisión qué activo se está valorando.
6.3 La plantación como proyecto de inversión: ciclo económico y flujo por etapas
Una plantación frutal exige inversión antes de entregar plenamente sus beneficios. Esa característica hace que un enfoque de ingresos serio deba modelar el ciclo completo o la vida económica remanente del activo. La estructura cambia según especie, variedad, sistema de conducción, densidad, disponibilidad hídrica, tecnología y zona productiva, pero conceptualmente puede representarse así:
| Fase | Características económicas | Variables a modelar |
|---|---|---|
| Establecimiento | Desembolsos altos y producción nula o mínima. | Preparación de suelo, plantas, tutorado, riego, plantación, infraestructura y capital de trabajo inicial. |
| Formación | Costos recurrentes con producción aún parcial. | Poda de formación, fertilización, riego, sanidad, reposición y labores. |
| Entrada en producción | Los ingresos comienzan a crecer. | Rendimiento por hectárea, porcentaje exportable/comercial, precio y costos de cosecha. |
| Plena producción | Etapa de mayor estabilización del flujo. | Producción esperada, precios, costos directos, administración, riego y mantención. |
| Madurez / declinación | El rendimiento puede estabilizarse o disminuir. | Mayor reposición, productividad decreciente, riesgos sanitarios y decisión de renovación. |
| Renovación / término | El ciclo productivo termina o se reinicia. | Costo de arranque, recuperación del terreno, nueva inversión y valor residual si corresponde. |
La literatura económica chilena muestra que esta lógica de proyecto no es teórica. Un estudio de Lobos y Muñoz sobre manzanos Gala en la Región del Maule modeló la inversión y los costos de producción de un huerto y calculó indicadores como VAN, TIR, relación beneficio-costo y rentabilidad sobre capital. Es justamente el tipo de estructura analítica que permite entender por qué dos huertos con la misma superficie pueden tener valores económicos diferentes si están en distintas edades, rendimientos o condiciones de riesgo.
6.4 Flujo de caja descontado aplicado a una plantación
Una representación simplificada del valor bajo un enfoque de ingresos es:
donde FCt es el flujo neto esperado en cada período, r la tasa de descuento coherente con el riesgo y la naturaleza del flujo, y VRn un eventual valor residual al final del horizonte explícito. En una plantación, el modelo debe ser suficientemente detallado para representar la curva biológica y económica del cultivo, no una renta plana inventada.
Rendimiento físico por hectárea × precio esperado, considerando calidad, calibre, descarte, destino comercial y estacionalidad.
Mano de obra, fertilizantes, fitosanitarios, poda, raleo, cosecha, energía, agua, mantención y otros costos productivos.
Replantación, renovación de riego, maquinaria o infraestructura permanente si forma parte del activo valorado.
Necesidades financieras entre desembolsos productivos y cobro de las ventas, cuando corresponda al objeto valorizado.
Volatilidad de precios, clima, agua, sanidad, mercados de destino, rendimiento y obsolescencia varietal.
Valor del terreno u otros componentes al término del horizonte, evitando duplicidades con flujos ya capitalizados.
6.5 Un ejemplo chileno actual: por qué los costos deben modelarse y no suponerse
ODEPA publica fichas de costos construidas sobre visitas a productores y sistemas tecnológicos representativos. Para la temporada 2025/2026, su ficha de cerezas para O’Higgins, tecnología media, variedades Lapins/Santina y riego por goteo, estima costos por hectárea compuestos por labores, insumos y otros costos. El total publicado alcanza aproximadamente $20,27 millones por hectárea. Para uva de mesa en O’Higgins, temporada 2024/2025 y tecnología media, ODEPA publica un costo total aproximado de $17,26 millones por hectárea.
Estos valores no son una tasación ni deben trasladarse mecánicamente a otro predio. Su utilidad metodológica es mostrar que la estructura de costos puede ser material y específica por especie, tecnología y región. En un flujo descontado profesional, las fichas públicas sirven como contraste o benchmark, pero deben ajustarse a los antecedentes reales del predio: rendimientos, contratos, costos propios, tecnología, mano de obra, agua y fecha de valoración.
6.6 Tasa de descuento: el punto donde una evaluación puede volverse arbitraria
La tasa de descuento no debería escogerse para “hacer calzar” el valor deseado. Debe ser coherente con el flujo modelado y con los riesgos que enfrenta un participante de mercado. Entre los riesgos que pueden influir en el análisis están la variabilidad del rendimiento, disponibilidad de agua, heladas, eventos climáticos, sanidad, precio de exportación, tipo de cambio cuando sea relevante, concentración en un mercado de destino, obsolescencia varietal y liquidez del activo.
La investigación de Lobos y Muñoz para manzanos Gala en Chile utilizó CAPM y WACC como herramientas para estimar una tasa coherente con el proyecto analizado. Esto no significa que esa tasa histórica pueda reutilizarse hoy: demuestra que la tasa debe ser construida y explicada, no copiada. En la literatura de valoración de huertos también se utiliza capitalización de ingresos periódicos, precisamente porque los árboles tienen una vida económica y una edad que afectan su contribución al valor.
6.7 Sensibilidad y escenarios: condición mínima para un flujo defendible
Un solo flujo “base” entrega una falsa sensación de precisión. En agricultura, una buena evaluación debería mostrar cómo cambia el valor cuando se modifican las variables más sensibles. Como mínimo conviene ensayar escenarios sobre:
- Precio de venta o retorno a productor.
- Rendimiento por hectárea.
- Porcentaje de fruta comercial o exportable.
- Costos de cosecha y mano de obra.
- Costos de energía y riego.
- Vida útil remanente de la plantación.
- Tasa de descuento.
- Fecha de entrada en plena producción.
- Necesidades de reposición o reinversión.
- Disponibilidad hídrica y restricciones productivas.
El resultado puede expresarse como rango y no necesariamente como un único número. La incertidumbre bien explicada mejora la calidad del informe; ocultarla detrás de decimales no.
6.8 ¿Cuándo debería pesar más el comparativo y cuándo el ingreso?
| Situación | Comparativo | Ingresos | Lectura recomendada |
|---|---|---|---|
| Terreno sin plantación relevante, mercado activo | Alto peso | Complementario | El mercado observable suele ser la evidencia dominante. |
| Huerto maduro con registros productivos confiables | Importante | Alto peso | Conviene contrastar precio de mercado con capacidad de generar beneficios. |
| Plantación joven, aún sin plena producción | Útil si existen comparables por edad | Muy relevante | El flujo debe incorporar años de formación y entrada progresiva en producción. |
| Cultivo innovador con pocos comparables | Más débil | Relevante, pero sensible a supuestos | Exige análisis de escenarios y fuerte documentación de tasa, precios y rendimientos. |
| Predio arrendado con renta de mercado observable | Control de mercado | Capitalización posible | La renta puede ser una señal directa si el contrato es representativo. |
| Empresa agrícola completa | Solo para activos inmobiliarios | Puede ser central | Debe ampliarse el objeto a negocio, capital de trabajo, maquinaria e intangibles; no es una simple tasación de terreno. |
6.9 Conciliación: dos métodos no significan promediar dos números
Cuando se aplican ambos enfoques, la conclusión no debería ser un promedio automático. El tasador debe analizar cuál metodología tiene información más confiable, cuál representa mejor la conducta de los participantes del mercado y qué parte del activo captura cada una. Si el comparativo usa ventas de huertos en plena producción, esas ventas ya pueden incorporar expectativas de ingresos. Si luego se suma por separado el valor presente de los flujos de la plantación, puede generarse doble conteo.
La conciliación correcta consiste en explicar por qué un enfoque recibe mayor o menor peso. Los estándares IVS admiten múltiples métodos cuando ello mejora la confiabilidad, pero exigen que la reconciliación sea razonable y descrita. En un predio agrícola complejo, esa explicación es uno de los elementos que más distingue una valoración profesional de una estimación superficial.
6.10 Evidencia académica en huertos: capitalización periódica e innovación metodológica
La literatura especializada confirma que la valoración de huertos requiere tratar explícitamente la dimensión temporal. Engindeniz, Yercan y Adanacioglu estudiaron la valoración de olivares mediante capitalización periódica de ingresos y mostraron que el valor de los árboles varía con su edad. Más recientemente, Cucuzza y coautores analizaron un huerto de paltos en Sicilia y compararon la capitalización de ingresos con un enfoque alternativo cuando los comparables tradicionales eran escasos. El mensaje metodológico es relevante para Chile: si faltan comparables, el método de ingresos no desaparece, pero sus supuestos —especialmente tasa, vida económica, rendimientos y precios— deben someterse a mayor escrutinio.
6.11 Tres lentes de valoración que pueden complementarse
La metodología adecuada depende del objetivo del encargo, del tipo de activo y de la evidencia disponible. En agricultura, tres lentes suelen ser especialmente útiles para contrastar resultados. No siempre corresponde aplicar los tres ni promediarlos mecánicamente; lo importante es entender qué información aporta cada uno.
| Enfoque | Cuándo aporta más | Fortaleza | Principal cautela |
|---|---|---|---|
| Comparación de mercado | Cuando existen ventas u ofertas comparables suficientes y depurables. | Refleja directamente comportamiento observado del mercado. | La calidad depende de comparar activos realmente similares y de justificar los ajustes. |
| Costo / contribución de mejoras | Para infraestructura, construcciones, sistemas de riego u otras mejoras identificables. | Permite analizar costo actual, estado, obsolescencia y vida útil. | El costo no equivale necesariamente a valor; una mejora puede estar sobredimensionada o no ser reconocida por el mercado. |
| Capacidad económica / ingresos | Cuando el activo tiene una explotación estabilizada y existe información confiable de producción, costos y riesgo. | Relaciona el activo con su capacidad de generar beneficios. | Debe evitarse confundir el valor del inmueble con el valor total del negocio agrícola y sus intangibles. |
6.12 Una matriz de homologación obliga a explicar los ajustes
Una práctica útil es construir una matriz que obligue a comparar, uno a uno, los atributos relevantes del predio tasado frente a cada antecedente de mercado. El objetivo no es producir una fórmula rígida, sino hacer transparente el razonamiento.
| Variable | Predio tasado | Comparable A | Comparable B | Pregunta de homologación |
|---|---|---|---|---|
| Ubicación | Referencia | Mejor / similar / peor | Mejor / similar / peor | ¿La diferencia de acceso o cercanía a centros productivos afecta el precio? |
| Suelo | Referencia | Mejor / similar / peor | Mejor / similar / peor | ¿La capacidad de uso y la superficie útil son equivalentes? |
| Agua | Referencia | Mejor / similar / peor | Mejor / similar / peor | ¿La seguridad y la infraestructura hídrica están incorporadas de modo comparable? |
| Escala | Referencia | Mayor / similar / menor | Mayor / similar / menor | ¿Existe evidencia de economías o descuentos por tamaño? |
| Mejoras | Referencia | Superiores / similares / inferiores | Superiores / similares / inferiores | ¿Qué parte del precio puede atribuirse a infraestructura y plantaciones? |
| Fecha | Fecha de tasación | Anterior / cercana | Anterior / cercana | ¿Cambió el mercado entre la fecha del antecedente y la fecha de valoración? |
6.13 Ejemplo técnico hipotético: por qué el resultado cambia según la composición del predio
Supongamos un predio de 80 hectáreas. El levantamiento muestra 52 hectáreas de mejor aptitud y riego funcional, 18 hectáreas con limitaciones moderadas y 10 hectáreas destinadas a caminos, cauces y sectores de baja utilidad productiva. Además, existen un tranque, riego tecnificado y una plantación permanente en parte de la superficie.
Un análisis superficial podría dividir el precio de un campo vecino por sus hectáreas y aplicar esa cifra a las 80 hectáreas completas. Un análisis más robusto haría, al menos, lo siguiente:
Distinguir unidades con distinta aptitud y utilidad económica.
Determinar cuáles tienen suelo, agua, escala y localización realmente comparables.
Identificar si el precio comparable ya incluye riego, plantaciones, construcciones u otras inversiones.
Revisar si la capacidad económica observada es coherente con el valor que surge del mercado.
Explicar por qué la conclusión final se ubica dentro de un rango razonable de evidencia.
6.14 Valor del suelo y valor de la explotación: cómo evitar mezclar dos objetos
Si el predio está plantado y operando, los flujos históricos pueden ayudar a entender su capacidad económica. Sin embargo, esos flujos pueden incluir resultados atribuibles a gestión, contratos comerciales, maquinaria, personal, marcas, eficiencia operativa o capital de trabajo. Por eso, si el objetivo es estimar el valor inmobiliario, el análisis debe separar cuidadosamente qué parte del desempeño corresponde al terreno y a sus mejoras permanentes y qué parte pertenece al negocio.
Cuando el encargo es precisamente valorar la empresa o la unidad productiva completa, entonces el universo de activos y pasivos debe ampliarse. Esa es una valoración distinta y requiere otra definición de alcance.
7. Cómo se estructura una tasación agrícola técnicamente defendible
Identificar para qué se necesita el informe: compraventa, garantía, partición, juicio, planificación patrimonial, contabilidad u otro objetivo.
Títulos, rol, planos, superficie, información catastral, agua, construcciones, plantaciones, servidumbres y documentación productiva.
La visita permite verificar acceso, topografía, infraestructura, estado de las mejoras, uso actual, entorno y coherencia con los antecedentes.
Cuando el predio contiene sectores de distinta aptitud o uso, conviene separarlos analíticamente en vez de asumir que toda la superficie es equivalente.
Seleccionar antecedentes pertinentes, depurar ofertas, revisar fechas y realizar ajustes sustentados.
La conclusión final debe ser trazable: qué se consideró, qué se excluyó, qué supuestos se utilizaron y por qué el valor es consistente con la evidencia.
Como marco terminológico general, la NCh 3658/1:2021 del Instituto Nacional de Normalización corresponde a “Tasación de bienes, obligaciones y derechos — Parte 1: Términos, definiciones y disposiciones generales”. Su existencia es relevante para ordenar conceptos, pero una tasación agrícola requiere además antecedentes técnicos específicos del predio y del mercado analizado.
7.1 Qué debería permitir reconstruir un buen informe
Un informe técnicamente sólido no debería obligar al lector a “creer” en una cifra. Debe permitir reconstruir el razonamiento: qué se tasó, para qué fecha, con qué antecedentes, qué se observó en terreno, qué comparables se utilizaron, qué ajustes se efectuaron y qué limitaciones existieron.
Rol, ubicación, superficie, títulos revisados, coordenadas o planos disponibles y objeto exacto de la valoración.
Una valoración para venta, garantía, juicio, partición o contabilidad puede requerir alcances y respaldos distintos.
Fecha de visita, condiciones observadas, registro fotográfico y diferencias detectadas frente a la documentación.
Mercado, organismos públicos, títulos, catastros, antecedentes productivos y documentos aportados por el mandante.
Criterios utilizados, selección de comparables, ajustes, supuestos y conciliación de resultados.
Antecedentes faltantes, información no verificada, restricciones de acceso o cualquier condición que afecte la conclusión.
7.2 Cartografía, imágenes y georreferenciación: no reemplazan la visita, pero elevan la calidad del análisis
La información espacial permite contrastar superficie, forma, accesos, cercanía a caminos, cuerpos de agua, topografía, ocupación y relación con el entorno. Ortofotos, imágenes satelitales, cartografía pública y sistemas de información geográfica pueden ser excelentes herramientas de apoyo, especialmente en predios extensos o con unidades de suelo heterogéneas.
Sin embargo, la interpretación remota tiene límites: una imagen no demuestra por sí sola el estado de un sistema de riego, la calidad de una construcción, la profundidad efectiva del suelo ni la vigencia jurídica de un derecho. La mejor práctica es usar la geoinformación como capa de contraste y no como sustituto automático de la inspección.
7.3 Fuentes de mercado: una jerarquía práctica de confiabilidad
No todos los antecedentes tienen el mismo valor probatorio. Para ordenar el análisis, conviene establecer una jerarquía y dejar constancia de la naturaleza de cada fuente.
| Tipo de antecedente | Utilidad | Cautela |
|---|---|---|
| Compraventa efectiva | Alta, si el activo y las condiciones de la operación son comparables. | Revisar fecha, partes relacionadas, condiciones especiales y composición del precio. |
| Escritura / formulario 2890 u otra fuente pública | Puede respaldar existencia y monto de una operación. | El monto total no explica por sí solo suelo, agua, mejoras o condiciones particulares. |
| Tasación comercial previa | Útil como antecedente de contraste. | Revisar fecha, objeto, metodología y si el informe es realmente comparable. |
| Oferta publicada | Ayuda a entender expectativas de vendedores y oferta disponible. | No equivale a precio de cierre; puede contener márgenes de negociación o datos incompletos. |
| Opinión de corredor / actor local | Aporta contexto cualitativo y referencias de mercado. | Debe documentarse y contrastarse; no sustituye evidencia transaccional. |
El SII informa expresamente que, para definir variaciones de valor en el Reavalúo Agrícola 2024, analizó, complementó y depuró antecedentes provenientes de formularios 2890, tasaciones comerciales, escrituras, ofertas y otras muestras. Para una tasación particular la lógica es análoga: registrar la fuente, entender su calidad y no tratar todos los datos como equivalentes.
7.4 Errores frecuentes que debilitan una tasación agrícola
- Usar un único valor por hectárea sin segmentar sectores heterogéneos.
- Comparar predios de secano con predios regados sin ajuste explícito.
- Sumar por separado derechos de agua cuyo valor ya está incorporado en comparables.
- Tomar una oferta inmobiliaria como si fuera una compraventa efectiva.
- Valorar plantaciones por costo histórico sin considerar edad, condición y vida útil.
- Confundir avalúo fiscal con valor de mercado.
- Ignorar servidumbres, accesos, forma o restricciones de uso.
- No distinguir tierra, mejoras y negocio en marcha.
- Utilizar antecedentes muy antiguos sin discutir cambios de mercado.
- No documentar limitaciones, supuestos o información pendiente.
7.5 Señales de alerta que justifican una revisión más profunda
Hay casos donde la inspección y la revisión documental deberían ampliarse antes de concluir valor. Entre otros:
Diferencias entre título, plano, catastro, cierres observados o antecedentes aportados.
Derechos, captaciones, caudales o sistemas de riego que no coinciden con la documentación disponible.
Construcciones o instalaciones relevantes cuya situación administrativa no está clara.
Sanidad, edad, baja densidad, falta de reposición o problemas de manejo que reduzcan su aporte económico.
Servidumbres, caminos privados, mala conectividad o accesos cuya condición jurídica o física sea incierta.
Pocas transacciones comparables obligan a ampliar radio, período o metodología y a explicitar mayor incertidumbre.
8. Avalúo fiscal agrícola vs. tasación comercial
| Aspecto | Avalúo fiscal agrícola | Tasación comercial |
|---|---|---|
| Finalidad principal | Base para el Impuesto Territorial. | Estimar un valor para una decisión o encargo específico. |
| Entidad / responsable | Servicio de Impuestos Internos. | Profesional o entidad tasadora según el propósito del informe. |
| Nivel de análisis | Proceso masivo con definiciones y valores establecidos para el reavalúo. | Análisis individual del activo, fecha, mercado y condiciones particulares. |
| Resultado | Avalúo fiscal. | Valor definido conforme al objetivo y base de valoración del encargo. |
El SII señala que el reavalúo agrícola se realiza periódicamente para actualizar los avalúos fiscales y, en el proceso 2024, publicó valores unitarios de suelo expresados por hectárea y diferenciados según clase de suelo. Estos antecedentes son útiles como información catastral y tributaria, pero no deben confundirse automáticamente con un precio de compraventa o valor comercial.
9. Qué documentación conviene reunir antes de tasar
- Identificación del predio y rol de avalúo.
- Título de dominio e inscripciones pertinentes.
- Plano, levantamiento o antecedentes de superficie.
- Certificados o antecedentes de subdivisión, cuando corresponda.
- Antecedentes de derechos de aprovechamiento de aguas.
- Información de pozos, canales, tranques y sistemas de riego.
- Detalle de construcciones e instalaciones.
- Inventario de plantaciones y año de establecimiento.
- Antecedentes productivos disponibles.
- Servidumbres, gravámenes o restricciones relevantes.
- Información tributaria y catastral del SII.
- Otros documentos que incidan en el uso o explotación del activo.
10. Preguntas frecuentes sobre tasaciones agrícolas
¿Cómo saber cuánto vale una hectárea de terreno agrícola?
No existe un valor único por hectárea aplicable a toda una comuna o región. Deben analizarse comparables pertinentes y ajustar por suelo, agua, ubicación, superficie útil, infraestructura, plantaciones y demás características que el mercado reconozca.
¿Los derechos de agua se valoran por separado?
Depende del encargo, de su situación jurídica y de cómo el mercado haya considerado esos derechos en los comparables. Si se analizan separadamente, se debe evitar sumar dos veces un valor que ya esté incorporado en el precio del predio.
¿El avalúo fiscal sirve como valor comercial?
No son equivalentes. El avalúo fiscal tiene una finalidad tributaria y se determina mediante el proceso de reavalúo del SII. Una tasación comercial analiza el activo y el mercado para una fecha y propósito determinados.
¿Una plantación siempre aumenta el valor del predio?
No necesariamente en la magnitud de su costo. Su aporte depende de especie, variedad, edad, estado, productividad, vida útil remanente y de si es coherente con la demanda del mercado.
¿Se puede tasar un predio sin visita a terreno?
Puede existir un análisis preliminar documental, pero para un informe profesional de tasación la inspección es normalmente relevante porque permite verificar condiciones físicas, infraestructura, acceso, uso, entorno y consistencia de los antecedentes.
¿Qué diferencia hay entre tasar un terreno y tasar un negocio agrícola?
El terreno es un activo inmobiliario. Un negocio agrícola puede incorporar además activos operacionales, capital de trabajo, contratos, producción, maquinaria, deudas y capacidad de generar flujos. Son objetos de valoración distintos y no deben confundirse.
11. Cómo revisar si una tasación agrícola está realmente bien sustentada
Antes de usar un informe para negociar, comprar, vender, garantizar, repartir una herencia o respaldar una controversia, conviene hacer una revisión crítica. Una conclusión de valor puede verse muy precisa y, sin embargo, estar apoyada en evidencia débil. Estas son preguntas que ayudan a evaluar la calidad técnica del trabajo.
| Pregunta de control | Qué debería encontrarse en un informe sólido |
|---|---|
| ¿Está claro qué se valoró? | Identificación del predio, superficie, fecha de valoración, derechos o mejoras incluidas y finalidad del encargo. |
| ¿La superficie fue verificada? | Contraste entre títulos, planos, catastro, visita y cualquier diferencia relevante. |
| ¿El agua está documentada? | Antecedentes jurídicos y técnicos suficientes para entender disponibilidad, infraestructura y limitaciones. |
| ¿Los comparables son trazables? | Fuente, fecha, ubicación, superficie, precio y atributos relevantes de cada antecedente. |
| ¿Los ajustes se explican? | Justificación de diferencias por ubicación, suelo, agua, escala, mejoras, plantaciones y fecha. |
| ¿Se evita el doble conteo? | Coherencia entre valor del predio, derechos, infraestructura, plantaciones y otros componentes. |
| ¿Se distingue precio de oferta y precio de cierre? | Tratamiento diferente según la calidad de la evidencia y explicación de márgenes o incertidumbre. |
| ¿Las limitaciones están declaradas? | Antecedentes no disponibles, supuestos, restricciones de inspección y efecto potencial en la conclusión. |
| ¿La conclusión puede reproducirse? | Un tercero técnicamente competente debería poder seguir el razonamiento y entender cómo se llegó al valor. |
11.1 ¿Para qué encargos suele ser especialmente importante este nivel de respaldo?
Ayuda a discutir precio con evidencia y a identificar qué atributos justifican primas o descuentos.
Permite sustentar una base común para activos cuya composición puede ser compleja.
Exige claridad sobre el activo, su liquidez, restricciones y respaldo de mercado.
La trazabilidad metodológica y documental adquiere especial importancia cuando el valor será discutido por terceros.
El alcance debe coordinarse con la finalidad contable y con la base de valor solicitada.
Sirve para comparar alternativas de venta, inversión, explotación, subdivisión o conservación del activo.
12. Referencias técnicas y bibliografía comentada
Esta guía no se apoya en una única fuente. La revisión combinó normas y estándares de valoración, antecedentes oficiales chilenos sobre suelo, agua, mercado y costos productivos, y literatura académica sobre evaluación económica y valoración de huertos permanentes. Las fuentes cumplen funciones distintas: algunas definen conceptos y exigencias metodológicas; otras aportan datos sectoriales; y otras permiten contrastar cómo se modelan plantaciones mediante capitalización de ingresos y flujo descontado.
- Instituto Nacional de Normalización (INN). NCh3658/1:2021, “Tasación de bienes, obligaciones y derechos — Parte 1: Términos, definiciones y disposiciones generales”. Estado vigente. Ver referencia oficial.
- Servicio de Impuestos Internos (SII). Reavalúo 2024 de Bienes Raíces Agrícolas y antecedentes sobre valores unitarios de suelos. Reavalúo agrícola 2024 · Valores unitarios de suelos.
- Servicio Agrícola y Ganadero (SAG). Pauta para estudio de suelos y criterios de capacidad de uso. Consultar documento técnico.
- Dirección General de Aguas (DGA). Catastro Público de Aguas y registro de derechos de aprovechamiento. Catastro Público de Aguas · Derechos registrados.
- ODEPA, Ministerio de Agricultura. “La tierra agrícola en Chile: valor y expectativas para un mercado en desarrollo”, estudio sobre mercado de tierras y factores determinantes del valor. Biblioteca Digital ODEPA.
- SII. Consulta de antecedentes de un bien raíz, incluyendo superficie, construcciones y clasificación de uso de suelo para bienes raíces agrícolas. Consulta de antecedentes.
- SII. Fuentes por comuna utilizadas en el Reavalúo Agrícola 2024, incluyendo formularios 2890, tasaciones comerciales, escrituras, ofertas y otras muestras depuradas metodológicamente. Ver fuentes por comuna.
- SII. Guía de cálculo del avalúo agrícola 2024, con variables de suelo, superficie, condiciones excepcionales y factores asociados a accesibilidad. Ver guía del SII.
- Comisión Nacional de Riego (CNR). Material de capacitación sobre riego tecnificado, programación, operación y mantención de sistemas de riego. Consultar material técnico.
- International Valuation Standards Council (IVSC). IVS 105, Valuation Approaches and Methods. Reconoce los enfoques de mercado, ingresos y costo y desarrolla la lógica de selección y conciliación de métodos. Consultar IVS 105.
- International Valuation Standards Council (IVSC). Standards Glossary: definición del Income Approach como conversión de flujos futuros a un valor presente. Consultar glosario IVSC.
- IVSC. Actualización de las International Valuation Standards publicada en 2024 y efectiva desde enero de 2025, con mayor énfasis en datos, inputs, modelos y documentación. Ver actualización IVS.
- RICS. Valuation of rural property, 3rd edition. Estándar profesional para propiedad rural del Reino Unido; se utiliza aquí como referencia comparada sobre alcance, instrucciones y consideraciones propias de activos rurales, no como norma chilena. Consultar RICS.
- ODEPA. Fichas de costo de fruta fresca. Base pública de estructuras de costos por cultivo, región y nivel tecnológico, construida a partir de entrevistas y casos representativos. Consultar fichas.
- ODEPA. Ficha de costo de cerezas, Región de O’Higgins, temporada 2025/2026. Se utiliza en esta guía solo como ejemplo contemporáneo de estructura de costos productivos por hectárea. Ver ficha de cerezas.
- ODEPA. Ficha de costo de uva, Región de O’Higgins, temporada 2024/2025. Referencia contextual de costos por hectárea y tecnología media. Ver ficha de uva.
- Lobos A., Germán; Muñoz I., Tristán (2005). “Indicadores de Rentabilidad y Eficiencia Económica de la Producción de Manzanas cv. Gala en la Región del Maule, Chile”, Agricultura Técnica 65(4):421–436. El estudio modela inversión, costos, VAN, TIR, razón beneficio-costo y costo de capital en un huerto chileno. DOI: 10.4067/S0365-28072005000400008. Consultar artículo.
- Engindeniz, S.; Yercan, M.; Adanacioglu, H. (2010). “The valuation of olive orchards: A case study for Turkey”, Journal of Applied Horticulture 12(1):81–84. Estudia valoración de olivares mediante capitalización periódica de ingresos y relación entre edad de la plantación y valor. DOI: 10.37855/jah.2010.v12i01.18. Consultar artículo.
- Cucuzza, G.; Giuffrida, L.; Cerro, M.; De Salvo, M. (2024). “Assessing the market value of a pioneering fruit orchard when comparison data are missing: the Remote Segments Approach”, Journal of Agriculture and Food Research 18, 101481. Analiza un huerto de paltos y contrasta capitalización de ingresos con una alternativa cuando faltan comparables locales. Consultar artículo.
Fuentes revisadas para la elaboración de esta guía. Consulta: septiembre de 2026. Las referencias oficiales pueden actualizarse y deben revisarse según la fecha y finalidad de cada encargo.
¿Necesita determinar el valor de un predio agrícola?
En Tasando.com el análisis se estructura sobre antecedentes verificables, revisión técnica del activo, comparables de mercado y trazabilidad de los criterios utilizados. El objetivo no es entregar un número aislado, sino una conclusión que pueda explicarse y respaldarse.
Créditos de imágenes: imagen destacada, Diego Marín / Unsplash; riego, Being Organic in EU / Unsplash; suelo, Marko Antonovic / Unsplash.